Wyobraź sobie taką sytuację: właśnie zatrudniłeś swojego pierwszego pracownika w USA w ramach ekspansji międzynarodowej. Wszystko idzie gładko, aż do momentu, gdy ten pracownik niespodziewanie odchodzi po ośmiu miesiącach. Dwa tygodnie później kontaktuje się z Twoim administratorem HR, pytając o „prawa wynikające z ustawy COBRA” i żądając informacji o możliwości przedłużenia ubezpieczenia zdrowotnego. Nie masz pojęcia, o czym mówią, i teraz zastanawiasz się, czy nie naruszyłeś jakiegoś mało znanego amerykańskiego prawa pracy.
Witamy w świecie COBRA — jednego z najważniejszych, a jednocześnie często źle rozumianych aspektów świadczeń pracowniczych w USA, z którym muszą zmierzyć się międzynarodowe przedsiębiorstwa.
Dla międzynarodowych właścicieli firm i kadry kierowniczej rozszerzającej działalność na Stany Zjednoczone, zrozumienie przepisów COBRA nie jest opcjonalne. Jest to federalny wymóg prawny, który dotyczy większości pracodawców oferujących
grupowego ubezpieczenia zdrowotnego, a błędny wybór może skutkować poważnymi karami, pozwami sądowymi i szkodą dla Twojej reputacji jako odpowiedzialnego pracodawcy.
Czym właściwie jest COBRA?

COBRA to skrót od Consolidated Omnibus Budget Reconciliation Act z 1985 roku , federalnej ustawy, która zmieniła ustawę o zabezpieczeniu dochodów emerytalnych pracowników (Employee Retirement Income Security Act, ERISA), Kodeks Podatkowy Stanów Zjednoczonych (Internal Revenue Code) oraz ustawę o publicznej służbie zdrowia (Public Health Service Act). Pomimo biurokratycznej nazwy, ustawa COBRA ma prosty cel: wymaga od większości pracodawców zapewnienia pracownikom i ich rodzinom możliwości tymczasowego kontynuowania grupowego ubezpieczenia zdrowotnego po wystąpieniu zdarzeń, które w przeciwnym razie spowodowałyby utratę tego ubezpieczenia.
Pomyśl o ustawie COBRA jako o pomoście. Zapewnia ona tymczasową kontynuację tych samych świadczeń zdrowotnych, które pracownicy mieli w czasie pracy, dając im czas na znalezienie alternatywnego ubezpieczenia u nowego pracodawcy, na giełdzie ubezpieczeń zdrowotnych (Health Insurance Marketplace ) lub z innych źródeł.
„COBRA stanowi jedną z najważniejszych form ochrony pracowników w amerykańskim prawie pracy” – wyjaśnia Joanne Farquharson, prezes i dyrektor generalna Foothold America . „Firmy międzynarodowe często nie doceniają jej znaczenia, ponieważ podobne zabezpieczenia nie istnieją w ich krajach macierzystych. Jednak w Stanach Zjednoczonych ubezpieczenie zdrowotne jest ściśle powiązane z zatrudnieniem, a COBRA gwarantuje, że utrata pracy nie oznacza natychmiastowej utraty dostępu do opieki zdrowotnej”.
Ustawa ma zastosowanie do pracodawców z sektora prywatnego zatrudniających co najmniej 20 pracowników, a także do władz stanowych i lokalnych. Obejmuje ona grupowe plany zdrowotne, obejmujące ubezpieczenie medyczne, stomatologiczne i okulistyczne, ale nie obejmuje ubezpieczenia na życie ani świadczeń z tytułu niezdolności do pracy.
Dlaczego ustawa COBRA jest ważna dla międzynarodowych pracodawców
Zrozumienie znaczenia ustawy COBRA wymaga zrozumienia wyjątkowej relacji między zatrudnieniem a ubezpieczeniem zdrowotnym w Stanach Zjednoczonych. W przeciwieństwie do wielu krajów z krajowymi systemami opieki zdrowotnej, Amerykanie w zdecydowanej większości uzyskują ubezpieczenie zdrowotne za pośrednictwem swoich pracodawców. Według Biura Spisu Ludności Stanów Zjednoczonych (US Census Bureau) , około 54% Amerykanów korzysta z ubezpieczenia zdrowotnego w ramach programów sponsorowanych przez pracodawców.
Stwarza to krytyczną lukę: wraz z końcem zatrudnienia często następuje równoczesna utrata ubezpieczenia zdrowotnego. Dla pracowników i ich rodzin utrata ubezpieczenia zdrowotnego może mieć katastrofalne skutki, potencjalnie pozbawiając ich dostępu do niezbędnej opieki medycznej, leków na receptę lub leczenia chorób przewlekłych.
Ustawa COBRA rozwiązuje ten problem, nakładając na pracodawców obowiązek umożliwienia byłym pracownikom kontynuowania grupowego ubezpieczenia zdrowotnego, aczkolwiek na ich własny koszt. To przedłużenie ubezpieczenia nie jest świadczeniem charytatywnym – byli pracownicy płacą pełną składkę plus do 2% kosztów administracyjnych – ale zapewnia kluczową ciągłość opieki w okresie przejściowym.
Dla firm międzynarodowych przestrzeganie ustawy COBRA wiąże się z szeregiem wyzwań. Wymagania dotyczące powiadomień są rygorystyczne i ograniczone czasowo. Kary za nieprzestrzeganie ustawy mogą być dotkliwe. Co więcej, w przeciwieństwie do wielu aspektów amerykańskiego prawa pracy, obowiązki wynikające z ustawy COBRA obowiązują nawet po zakończeniu stosunku pracy, co nakłada na zwalnianych pracowników stałe obowiązki administracyjne.
Kto musi przestrzegać ustawy COBRA?
Wymagania COBRA dotyczą pracodawców z sektora prywatnego zatrudniających 20 lub więcej pracowników przez ponad 50% typowych dni roboczych w poprzednim roku kalendarzowym. Liczba ta obejmuje pracowników zatrudnionych w pełnym i niepełnym wymiarze godzin, przy czym pracownicy zatrudnieni w niepełnym wymiarze godzin są liczeni jako ułamki na podstawie przepracowanych godzin.
Oto kluczowy punkt dla firm międzynarodowych: próg 20 pracowników jest niezwykle łatwy do osiągnięcia. Jeśli Twoja firma w USA zatrudnia 15 pracowników na pełen etat i 10 pracowników na część etatu, pracujących 20 godzin tygodniowo, prawdopodobnie spełniasz ten próg i musisz przestrzegać przepisów COBRA.
Ustawa ma zastosowanie do grupowych planów zdrowotnych oferowanych przez tych pracodawców, w tym do ubezpieczenia medycznego, opieki stomatologicznej, opieki okulistycznej oraz elastycznych kont wydatków na opiekę zdrowotną (FSA). Nie ma ona zastosowania do ubezpieczenia na życie, ubezpieczenia od niezdolności do pracy ani innych świadczeń pozamedycznych.
Pracodawcy w administracji stanowej i lokalnej, niezależnie od wielkości, muszą również przestrzegać wymogów ustawy COBRA wynikających z ustawy o publicznej służbie zdrowia. Za administrowanie tymi wymogami ustawy COBRA dla sektora publicznego odpowiada Centrum Usług Medicare i Medicaid (CMS) .
Mini-COBRA: przepisy stanowe dotyczące kontynuacji
Wiele stanów uchwaliło własne przepisy dotyczące kontynuacji ubezpieczenia, często nazywane „mini-ustawami COBRA”, które zapewniają podobną ochronę pracownikom mniejszych pracodawców nieobjętych federalną ustawą COBRA. Przepisy te różnią się znacznie pod względem wymagań, objętych nimi pracodawców oraz okresów kontynuacji.
Na przykład w Kalifornii pracodawcy zatrudniający od 2 do 19 pracowników muszą oferować kontynuację ubezpieczenia. W Nowym Jorku pracodawcy zatrudniający mniej niż 20 pracowników muszą mieć zapewnioną kontynuację ubezpieczenia na okres do 36 miesięcy. W Teksasie pracodawcy zatrudniający od 2 do 19 pracowników mogą kontynuować ubezpieczenie na okres do 9 miesięcy.
„Przepisy dotyczące kontynuacji działalności w poszczególnych stanach dodatkowo komplikują sytuację międzynarodowych firm działających w wielu stanach USA” – zauważa Laurie Spicer, dyrektor ds. ekspansji w USA w Foothold America . „Możesz nie podlegać federalnej ustawie COBRA, ponieważ zatrudniasz 15 pracowników, ale nadal możesz mieć obowiązki wynikające z przepisów stanowych. Zrozumienie, jakie przepisy obowiązują w każdym stanie, w którym prowadzisz działalność, jest kluczowe”.
Wydarzenia kwalifikujące: Kiedy uruchamiane są prawa COBRA
Ubezpieczenie COBRA nie jest automatycznie dostępne dla wszystkich byłych pracowników. Jest ono aktywowane w przypadku wystąpienia określonych „zdarzeń kwalifikujących” – okoliczności, które spowodowałyby utratę grupowego ubezpieczenia zdrowotnego. Rodzaj zdarzenia kwalifikującego decyduje o tym, kto kwalifikuje się do ubezpieczenia COBRA i jak długo ono trwa.
Wydarzenia kwalifikacyjne dla pracowników
W przypadku samych pracowników zdarzeniami kwalifikującymi, które powodują uruchomienie praw COBRA, są:
Dobrowolne lub przymusowe rozwiązanie stosunku pracy z jakiegokolwiek powodu innego niż rażące wykroczenie. Obejmuje to rezygnacje, zwolnienia, zwolnienia z powodu niespełnienia warunków pracy oraz przejście na emeryturę. Kluczowym wyjątkiem jest „rażące wykroczenie” – wysoka poprzeczka, która zazwyczaj obejmuje rażące zachowanie, takie jak kradzież, przemoc lub działalność przestępcza. Samo zwolnienie z powodu złych wyników nie stanowi rażącego wykroczenia.
Skrócenie czasu pracy powodujące utratę ubezpieczenia. Jeśli zmniejszysz liczbę godzin pracy pracownika poniżej progu uprawniającego do ubezpieczenia zdrowotnego (zwykle 30 godzin tygodniowo zgodnie z ustawą o niedrogiej opiece zdrowotnej ), pracownik ten będzie uprawniony do COBRA, mimo że stosunek pracy nadal obowiązuje.
Te zdarzenia kwalifikujące uprawniają pracowników do przedłużenia ubezpieczenia COBRA na okres do 18 miesięcy.
Wydarzenia kwalifikujące dla małżonków i osób na utrzymaniu
Małżonkowie i dzieci na utrzymaniu mogą również doświadczyć zdarzeń kwalifikujących, które uruchamiają ich własne prawa do COBRA, czasami nawet podczas pracy pracownika. Należą do nich:
Rozwód lub separacja prawna z objętym ubezpieczeniem pracownikiem. Po zakończeniu małżeństwa były małżonek zazwyczaj traci prawo do ubezpieczenia zdrowotnego pracownika. Ustawa COBRA pozwala takiej osobie na kontynuację ubezpieczenia przez okres do 36 miesięcy.
Śmierć pracownika objętego ubezpieczeniem. Małżonek pracownika i osoby na jego utrzymaniu mogą wybrać ubezpieczenie COBRA na okres do 36 miesięcy po śmierci pracownika.
Ubezpieczony pracownik nabywa prawo do Medicare. Kiedy pracownik nabywa prawo do Medicare (zazwyczaj w wieku 65 lat), członkowie jego rodziny mogą utracić ubezpieczenie w ramach grupowego planu ubezpieczeniowego pracownika. Osoby te mogą wybrać do 36 miesięcy ubezpieczenia COBRA.
Dziecko na utrzymaniu traci status osoby na utrzymaniu w ramach planu. Kiedy dziecko traci prawo do ubezpieczenia (zazwyczaj w wieku 26 lat zgodnie z ustawą o niedrogiej opiece zdrowotnej, choć warunki planu są różne), może wybrać do 36 miesięcy ubezpieczenia COBRA.
„Zrozumienie zdarzeń kwalifikujących wymaga dokładnego zapoznania się z warunkami konkretnego planu zdrowotnego” – wyjaśnia Geanice Barganier, wiceprezes ds. kadr w Foothold America. „Plany mają różne zasady kwalifikowalności, różne definicje osób na utrzymaniu oraz różne zdarzenia, które powodują wygaśnięcie ubezpieczenia. Prawa wynikające z ustawy COBRA są uruchamiane, gdy ktoś traci ubezpieczenie z powodu zdarzenia kwalifikującego, dlatego należy dokładnie zrozumieć, kiedy kończy się ochrona w ramach planu”.
Specjalne zasady dotyczące rozszerzeń świadczeń z tytułu niepełnosprawności
Specjalne przedłużenie obowiązuje w przypadku, gdy zdarzenie kwalifikujące wiąże się z rozwiązaniem stosunku pracy lub zmniejszeniem liczby godzin pracy, a pracownik lub członek jego rodziny zostanie uznany za niezdolnego do pracy przez Social Security Administration (SSA) na podstawie tytułu II lub tytułu XVI ustawy o zabezpieczeniu społecznym.
Niepełnosprawność musi wystąpić w ciągu pierwszych 60 dni ubezpieczenia COBRA. Orzeczenie o niepełnosprawności może zostać wydane w dowolnym momencie w ciągu początkowego, 18-miesięcznego okresu ubezpieczenia COBRA. Po odpowiednim poświadczeniu, okres ubezpieczenia COBRA wydłuża się z 18 do 29 miesięcy dla wszystkich uprawnionych beneficjentów w rodzinie.
Osoba niepełnosprawna musi powiadomić administratora planu o orzeczeniu o niepełnosprawności w ciągu 60 dni od jego wydania, ale nie później niż do końca 18-miesięcznego okresu ubezpieczenia. Plany mogą pobierać do 150% należnej składki (zamiast standardowych 102%) za dodatkowe 11 miesięcy przedłużenia ubezpieczenia o niepełnosprawność.
Kto jest uprawniony do ubezpieczenia COBRA?
Ubezpieczenie COBRA obejmuje „uprawnionych beneficjentów” – osoby objęte grupowym planem zdrowotnym w dniu poprzedzającym wystąpienie zdarzenia kwalifikującego. Obejmuje to:
- Pracownik objęty ubezpieczeniem kto doświadcza zwolnienia lub redukcji godzin pracy
- Małżonek pracownika kto był objęty planem
- Dzieci na utrzymaniu którzy byli objęci planem
- Każde dziecko urodzone lub oddane do adopcji pracownikowi objętemu ubezpieczeniem COBRA w okresie objętym ubezpieczeniem COBRA (dzieci te są automatycznie uznawane za uprawnionych beneficjentów)
Każdy uprawniony beneficjent ma niezależne prawo do wyboru ubezpieczenia COBRA. Oznacza to, że jeśli Ty, Twój małżonek i dwoje dzieci na Twoim utrzymaniu utracicie ubezpieczenie z powodu rozwiązania umowy, każdy z czterech członków rodziny może niezależnie zdecydować o wyborze ubezpieczenia COBRA.
Ubezpieczony pracownik lub małżonek może wybrać ubezpieczenie w imieniu dzieci na utrzymaniu lub w imieniu wszystkich uprawnionych beneficjentów. Jednak niezależne prawo wyboru każdej osoby oznacza, że jeden członek rodziny może wybrać ubezpieczenie, a inni nie.
Obowiązki pracodawcy w zakresie powiadamiania: ścisły harmonogram
Ustawa COBRA nakłada na pracodawców i administratorów planów konkretne, ograniczone czasowo obowiązki powiadamiania. Zrozumienie i dotrzymanie tych terminów jest kluczowe, ponieważ ich przekroczenie może skutkować wysokimi karami i odpowiedzialnością prawną.
Pierwsze ogłoszenie ogólne
Pracodawcy muszą przekazać każdemu pracownikowi i małżonkowi ogólne powiadomienie o prawach wynikających z ustawy COBRA w momencie rozpoczęcia ubezpieczenia w ramach grupowego planu zdrowotnego. To wstępne powiadomienie musi wyjaśniać:
- Czym jest kontynuacja ubezpieczenia COBRA
- Kiedy może być dostępny dla pracownika i jego rodziny
- Prawa i obowiązki pracownika i członków rodziny wynikające z ustawy COBRA
- Jak powiadomić administratora planu o zdarzeniu kwalifikującym, gdy jest to wymagane
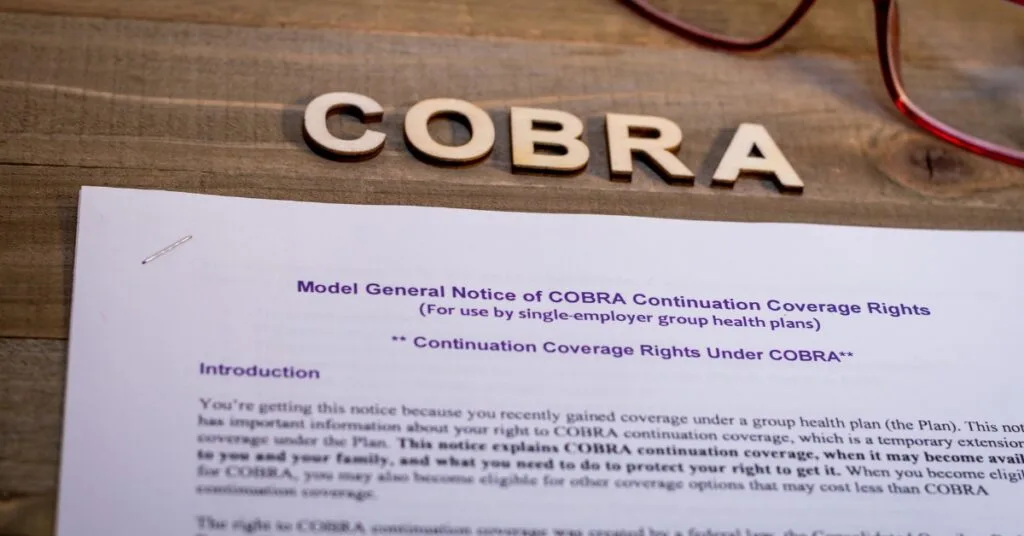
Departament Pracy udostępnia przykładowe ogólne zawiadomienia COBRA , z których mogą korzystać pracodawcy. Chociaż korzystanie z tych przykładowych zawiadomień nie jest obowiązkowe, stanowią one bezpieczną przystań – co oznacza, że ich prawidłowe stosowanie świadczy o spełnieniu wymogów dotyczących zawiadomień.
Zawiadomienie o wydarzeniu kwalifikacyjnym
W przypadku wystąpienia zdarzenia kwalifikującego określone strony mają obowiązek powiadomić o tym administratora planu w określonych ramach czasowych.
Obowiązek pracodawcy: Pracodawca musi powiadomić administratora planu w ciągu 30 dni od wystąpienia następujących zdarzeń kwalifikujących:
- Rozwiązanie stosunku pracy z objętym ubezpieczeniem pracownikiem
- Zmniejszenie liczby godzin pracy pracownika objętego ubezpieczeniem
- Śmierć objętego ubezpieczeniem pracownika
- Uprawniony do Medicare pracownik objęty ubezpieczeniem
- Rozpoczęcie postępowania upadłościowego przez pracodawcę (dla emerytów)
Obowiązki pracownika lub beneficjenta: Pracownik lub uprawniony beneficjent musi powiadomić administratora planu w ciągu 60 dni od wystąpienia następujących zdarzeń kwalifikujących:
- Rozwód lub separacja prawna
- Dziecko na utrzymaniu tracące status osoby na utrzymaniu w ramach planu
Pracownik lub beneficjent musi przekazać to powiadomienie zgodnie z procedurami powiadamiania obowiązującymi w planie. Jeśli plan nie posiada odpowiednich procedur, powiadomienie można przekazać osobie lub jednostce zajmującej się sprawami świadczeń pracowniczych.
Zawiadomienie o wyborach
Po otrzymaniu powiadomienia o zdarzeniu kwalifikującym, administrator planu musi w ciągu 14 dni przekazać powiadomienie o wyborze wszystkim uprawnionym beneficjentom. Jeśli pracodawca pełni funkcję zarówno pracodawcy, jak i administratora planu i bezpośrednio zajmuje się powiadomieniami COBRA, ma łącznie do 44 dni (30 dni na powiadomienie siebie plus 14 dni na wysłanie powiadomienia o wyborze) na przekazanie powiadomienia o wyborze.
W zawiadomieniu o wyborach należy wyjaśnić:
- Prawa uprawnionych beneficjentów do wyboru kontynuacji ubezpieczenia COBRA
- Konsekwencje wyboru lub niewybrania ubezpieczenia
- Okres, przez jaki będzie dostępne ubezpieczenie COBRA
- Jak wybrać zakres ubezpieczenia
- Kiedy należy opłacać składki i gdzie je wysyłać
- Procedury planu dotyczące zakończenia ubezpieczenia COBRA
Niedotrzymanie tych terminów powiadomień może mieć poważne konsekwencje. Jeśli pracodawca nie przekaże wymaganych powiadomień, uprawnieni beneficjenci mogą mieć prawo do dodatkowego czasu na wybór zakresu ubezpieczenia lub do dodatkowego czasu na dostarczenie wymaganych powiadomień, co w efekcie wydłuża obowiązki pracodawcy i zwiększa ryzyko odpowiedzialności.
Okres wyborów i początek obowiązywania ubezpieczenia
Kwalifikujący się beneficjenci muszą mieć co najmniej 60 dni na podjęcie decyzji o wyborze ubezpieczenia COBRA. Okres wyboru rozpoczyna się w późniejszym z następujących terminów:
- W przeciwnym razie zakres ochrony daty zostałby utracony z powodu zdarzenia kwalifikującego lub
- Data dostarczenia zawiadomienia o wyborach
W ciągu tych 60 dni kwalifikujący się beneficjenci mogą:
- Wybierz ubezpieczenie COBRA
- Początkowo zrezygnuj z ubezpieczenia, ale zmień zdanie i wybierz je później (pod warunkiem, że mieści się to w 60-dniowym okresie wyboru)
- Nie rób nic (co skutkuje brakiem ubezpieczenia COBRA)
Jeśli ubezpieczenie COBRA zostanie wybrane w ciągu 60 dni, a pierwsza składka zostanie opłacona w ciągu 45 dni od daty wyboru, ubezpieczenie obowiązuje wstecz od daty, w której w przeciwnym razie zostałoby utracone. To retroaktywne ubezpieczenie jest kluczowe, ponieważ eliminuje przerwy w ubezpieczeniu – roszczenia zgłoszone od daty zdarzenia kwalifikującego będą objęte ubezpieczeniem, jeśli ubezpieczenie COBRA zostanie prawidłowo wybrane i opłacone.
„Funkcja retroaktywnego ubezpieczenia to jedno z najważniejszych zabezpieczeń COBRA” – zauważa Joanne Farquharson. „Pracownik, który utraci ubezpieczenie z powodu rozwiązania stosunku pracy 15 stycznia, ma czas do 15 marca lub później na wybór COBRA. Jeśli wybierze ubezpieczenie 10 marca i zapłaci pierwszą składkę, jego ubezpieczenie będzie retroaktywne od 15 stycznia. Wszelkie wydatki medyczne poniesione w tym okresie przerwy w pracy są objęte ubezpieczeniem”.
Joanne Farquharson, prezes i dyrektor generalny
Koszty składek COBRA: ile płacą pracownicy
Kontynuacja ubezpieczenia COBRA nie jest bezpłatna. Kwalifikujący się beneficjenci muszą pokryć pełny koszt ubezpieczenia, co może być szokiem dla pracowników przyzwyczajonych do składek dofinansowywanych przez pracodawcę.
Maksymalna składka COBRA, jaką mogą pobierać plany, wynosi 102% kosztu ubezpieczenia. Obejmuje to:
- Część, którą płacił pracodawca
- Część, którą płacił pracownik
- Dodatkowe 2% na pokrycie kosztów administracyjnych
Na przykład, jeśli grupowy plan zdrowotny kosztuje łącznie 800 USD miesięcznie (200 USD płaci pracownik w formie potrąceń z wynagrodzenia, a 600 USD płaci pracodawca), składka COBRA może wynieść do 816 USD miesięcznie (102% kwoty 800 USD).
W przypadku osób otrzymujących 11-miesięczne przedłużenie ubezpieczenia z tytułu niepełnosprawności (od 19. do 29. miesiąca) plany mogą naliczyć opłatę sięgającą 150% kosztów ubezpieczenia.
Koszty te często sprawiają, że ubezpieczenie COBRA jest zbyt drogie dla byłych pracowników, zwłaszcza tych, którzy stracili pracę i obecnie nie mają stałego dochodu. Jednak dla osób z ciągłymi potrzebami medycznymi, chorobami przewlekłymi lub w ciąży, kontynuacja istniejącego ubezpieczenia w ramach COBRA może być korzystniejsza niż znalezienie nowego ubezpieczenia na rynku indywidualnym z innymi sieciami, franszyzami i warunkami ubezpieczenia.
Terminy płatności i okresy karencji
Ustawa COBRA nakłada określone wymagania dotyczące płatności, które muszą być zrozumiałe zarówno dla pracodawców, jak i uprawnionych beneficjentów:
Pierwsza wpłata składki: Plany nie mogą wymagać płatności za żaden okres ubezpieczenia COBRA wcześniej niż 45 dni po dacie wyboru przez uprawnionego beneficjenta. Daje to osobom czas na zorganizowanie płatności po podjęciu decyzji o wyborze ubezpieczenia.
Bieżące wpłaty składek: Po opłaceniu pierwszej składki, wszystkie kolejne wpłaty muszą być dokonywane w terminie określonym w planie. Przepisy federalne przewidują 30-dniowy okres karencji dla bieżących wpłat składek. W przypadku dokonania wpłaty w tym okresie karencji, ochrona ubezpieczeniowa jest kontynuowana bez przerwy. Jeśli wpłata nie wpłynie w tym okresie, plan może wypowiedzieć ubezpieczenie COBRA.
„Zasady dotyczące płatności składek nakładają na nas stałe obowiązki administracyjne” – wyjaśnia Geanice Barganier. „Musisz śledzić płatności, wysyłać faktury, monitorować okresy karencji i prawidłowo wypowiadać ubezpieczenie w przypadku braku płatności. Wiele firm zleca administrację COBRA zewnętrznym administratorom, właśnie dlatego, że stałe obowiązki są złożone i czasochłonne”.
Jak długo trwa ubezpieczenie COBRA?
Czas trwania ubezpieczenia COBRA zależy od rodzaju zdarzenia kwalifikującego:
18 miesięcy: Zdarzenia kwalifikujące związane z rozwiązaniem stosunku pracy lub zmniejszeniem liczby godzin pracy uprawniają pracownika i objętych ubezpieczeniem członków rodziny do kontynuacji ubezpieczenia na okres do 18 miesięcy.
29 miesięcy: Jeżeli Ubezpieczenia Społeczne stwierdzą, że kwalifikujący się beneficjent jest niepełnosprawny w dowolnym momencie w ciągu pierwszych 60 dni ubezpieczenia COBRA, 18-miesięczny okres wydłuża się do 29 miesięcy dla wszystkich kwalifikujących się beneficjentów w rodzinie (przy czym plan może pobierać opłatę w wysokości 150% za miesiące 19–29).
36 miesięcy: Zdarzenia kwalifikujące związane z rozwodem, separacją prawną, śmiercią objętego ubezpieczeniem pracownika, utratą statusu osoby na utrzymaniu przez dziecko lub uzyskaniem przez objętego ubezpieczeniem pracownika prawa do ubezpieczenia Medicare uprawniają dotknięte osoby do kontynuacji ubezpieczenia na okres do 36 miesięcy.
Wiele zdarzeń kwalifikujących: Jeśli w okresie obowiązywania ubezpieczenia COBRA wystąpi drugie zdarzenie kwalifikujące, maksymalny okres ochrony może wydłużyć się do 36 miesięcy od daty pierwotnego zdarzenia kwalifikującego. Na przykład, jeśli pracownik zostanie zwolniony (co spowoduje 18 miesięcy obowiązywania ubezpieczenia COBRA), a następnie umrze 10 miesięcy później, małżonek pozostający przy życiu i osoby na jego utrzymaniu mogą być objęte ochroną przez maksymalnie 36 miesięcy od daty pierwotnego zwolnienia.
Przedterminowe zakończenie ubezpieczenia COBRA
Ochrona ubezpieczeniowa COBRA może zakończyć się przed upływem maksymalnego okresu w następujących okolicznościach:
- Uprawniony beneficjent nie płaci składek w terminie
- Uprawniony beneficjent zostaje objęty ubezpieczeniem w ramach innego grupowego planu zdrowotnego (z pewnymi wyjątkami dotyczącymi wyłączeń z tytułu chorób przewlekłych)
- Uprawniony beneficjent staje się uprawniony do świadczeń Medicare
- Pracodawca zaprzestaje utrzymywania grupowego planu zdrowotnego
- Uprawniony beneficjent dopuszcza się oszustwa w związku z planem
Pracodawca musi odpowiednio udokumentować powód każdego wcześniejszego rozwiązania umowy i przekazać stosowne powiadomienie uprawnionemu beneficjentowi.
Kontynuacja ubezpieczenia stanowego: uzupełnianie luk
Jak wspomniano wcześniej, wiele stanów uchwaliło własne przepisy dotyczące kontynuacji ubezpieczenia dla mniejszych pracodawców nieobjętych federalną ustawą COBRA. Przepisy te różnią się znacznie, tworząc mozaikę wymogów w całym kraju.
Niektóre kluczowe programy kontynuacji działań stanowych obejmują:
Kalifornia (Cal-COBRA): Dotyczy pracodawców zatrudniających od 2 do 19 pracowników. Zapewnia 36 miesięcy kontynuacji ubezpieczenia po wyczerpaniu federalnych praw COBRA. Oferuje również polisy konwersyjne po zakończeniu kontynuacji ubezpieczenia.
Nowy Jork: Pracodawcy zatrudniający mniej niż 20 pracowników są zobowiązani do zapewnienia do 36 miesięcy kontynuacji ubezpieczenia. Przepisy są zbliżone do federalnej ustawy COBRA, ale dotyczą mniejszych pracodawców.
Teksas: Dotyczy pracodawców zatrudniających od 2 do 19 pracowników i zapewnia do 9 miesięcy kontynuacji ubezpieczenia. Wymaga również stosowania zasad konwersji.
Massachusetts: Pracodawcy zatrudniający od 2 do 19 pracowników mają obowiązek zapewnienia im kontynuacji ubezpieczenia, którego okres trwania zależy od zdarzenia kwalifikującego.
Floryda: Zapewnia pracodawcom zatrudniającym od 2 do 19 pracowników 18-miesięczny okres kontynuacji zatrudnienia po zakończeniu stosunku pracy.
Dla firm międzynarodowych działających w wielu stanach USA kluczowe jest zrozumienie, jakie przepisy dotyczące kontynuacji działalności obowiązują w każdej lokalizacji. Pracodawca może być zobowiązany do przestrzegania federalnej ustawy COBRA w niektórych stanach, a jednocześnie do przestrzegania innych wymogów dotyczących kontynuacji działalności w innych stanach, w zależności od liczby pracowników w danej lokalizacji.
Administracja COBRA: Zarządzanie bieżącymi zobowiązaniami
Stosowanie ustawy COBRA nakłada na nas stałe obowiązki, wykraczające daleko poza okres zatrudnienia. Obowiązki te obejmują:
Śledzenie kwalifikujących się beneficjentów
Plany muszą prowadzić dokładną ewidencję wszystkich uprawnionych beneficjentów, ich okresów ubezpieczenia, statusu płatności składek oraz dat zakończenia okresu kwalifikowalności. Wymaga to systemów śledzenia, które mogą obsługiwać wielu beneficjentów z różnymi zdarzeniami kwalifikującymi, różnymi maksymalnymi okresami ubezpieczenia i różnymi statusami płatności.
Wysyłanie miesięcznych faktur
Kwalifikujący się beneficjenci muszą regularnie otrzymywać faktury z informacją o należnej składce, terminie płatności, miejscu na które należy wysłać płatność oraz konsekwencjach braku płatności. Wiele planów wysyła faktury miesięczne, choć niektóre kwartalne, aby usprawnić administrację.
Monitorowanie płatności składek
Plany muszą monitorować, czy płatności są otrzymywane terminowo, czy ich kwota jest prawidłowa i czy 30-dniowy okres karencji już minął. Wymaga to wdrożenia systemów przetwarzania płatności oraz procedur postępowania z płatnościami opóźnionymi, częściowymi lub brakującymi.
Zarządzanie zmianami zasięgu
W przypadku zmiany grupowego planu zdrowotnego pracodawcy – zmiany ubezpieczyciela, modyfikacji świadczeń lub dostosowania poziomu ochrony – beneficjenci kwalifikujący się do programu COBRA muszą zostać objęci tymi samymi zmianami. W okresie otwartej rejestracji beneficjenci programu COBRA mają takie same prawa jak aktywni pracownicy do zmiany opcji ubezpieczenia, jeśli plan oferuje wiele opcji.
Właściwe zakończenie ochrony ubezpieczeniowej
Gdy ochrona ubezpieczeniowa COBRA wygaśnie, niezależnie od tego, czy z powodu upływu maksymalnego okresu, braku płatności czy innej przyczyny kwalifikującej do rozwiązania umowy, plany muszą dostarczyć odpowiednie powiadomienia i prawidłowo zakończyć ochronę ubezpieczeniową u ubezpieczyciela.
Wielu pracodawców decyduje się na zlecenie administracji COBRA zewnętrznym administratorom (TPA), którzy specjalizują się w zarządzaniu tymi złożonymi wymaganiami. TPA pobierają opłaty za swoje usługi, ale zajmują się wszystkimi powiadomieniami, rozliczeniami składek, śledzeniem płatności i przestrzeganiem przepisów.
„Dla międzynarodowych firm administracja COBRA często stanowi nowe, nieznane obciążenie związane z przestrzeganiem przepisów” – wyjaśnia Laurie Spicer. „Mają Państwo do czynienia z ciągłymi zobowiązaniami wobec byłych pracowników w ramach złożonych ram regulacyjnych. Korzystanie z usług wyspecjalizowanego administratora zapewnia zgodność z przepisami, jednocześnie pozwalając zespołowi skupić się na obecnych pracownikach i działalności biznesowej”.
Laurie Spicer, dyrektor ds. ekspansji w USA
Kary za nieprzestrzeganie przepisów COBRA
Naruszenia ustawy COBRA mogą skutkować poważnymi karami z wielu źródeł:
Podatek akcyzowy
Kodeks Podatkowy Stanów Zjednoczonych (IRC) nakłada podatek akcyzowy w wysokości 100 dolarów dziennie na osobę dotkniętą naruszeniem przepisów COBRA. Podatek ten naliczany jest za każdy dzień nieprzestrzegania przepisów przez każdą osobę dotkniętą naruszeniem. W przypadku poważnych naruszeń, które dotyczą wielu pracowników przez dłuższy okres, podatki te mogą sięgać setek tysięcy dolarów.
Kary ERISA
Departament Pracy może nałożyć kary cywilne na mocy ustawy ERISA w wysokości do 110 dolarów dziennie za brak dostarczenia wymaganych powiadomień COBRA. Kary te są naliczane niezależnie od podatków akcyzowych, co zwielokrotnia potencjalne ryzyko.
Prywatne pozwy sądowe
Uprawnieni beneficjenci mogą pozywać pracodawców za naruszenia ustawy COBRA na podstawie przepisów ERISA dotyczących egzekwowania prawa cywilnego. Powodowie, którzy wygrają sprawę, mogą odzyskać kwotę świadczeń, które powinny zostać wypłacone, koszty obsługi prawnej, a w niektórych przypadkach odszkodowania karne. Sądy przyznawały znaczne odszkodowania w sprawach dotyczących ustawy COBRA, szczególnie w przypadkach, gdy brak powiadomienia skutkował brakiem dostępu uprawnionych beneficjentów do niezbędnej opieki medycznej.
Naruszenia prawa stanowego
Naruszenie przepisów stanowych dotyczących kontynuacji ubezpieczenia może skutkować dodatkowymi karami nałożonymi przez prawo stanowe, nakazami zaprzestania działalności oraz potencjalnym zawieszeniem licencji ubezpieczycieli.
„Struktura kar za naruszenia ustawy COBRA jest niezwykle surowa w porównaniu z wieloma przepisami prawa pracy” – zauważa Joanne Farquharson. „Kalkulacja dzienna i indywidualna oznacza, że drobne naruszenia mogą szybko okazać się bardzo kosztowne. Firma, która nie przekaże zawiadomień o wyborze trzem uprawnionym beneficjentom przez sześć miesięcy, może zostać obciążona podatkiem akcyzowym przekraczającym 54 000 dolarów, plus kary Departamentu Pracy (DOL) i potencjalnie narażona na pozwy sądowe. Dlatego tak ważne jest, aby od samego początku prawidłowo wdrożyć ustawę COBRA”.
Joanne Farquharson, prezes i dyrektor generalny
COBRA i operacje firm międzynarodowych
Dla międzynarodowych firm prowadzących działalność w USA ustawa COBRA wiąże się ze szczególnymi wyzwaniami, które różnią się od praktyk zatrudnienia obowiązujących w ich krajach ojczystych.
Różnice strukturalne w stosunku do krajowych systemów opieki zdrowotnej
Większość krajów rozwiniętych poza Stanami Zjednoczonymi zapewnia opiekę zdrowotną za pośrednictwem krajowych systemów opieki zdrowotnej lub wymaga od pracodawców prywatnych ubezpieczeń pod nadzorem rządu. Po zakończeniu zatrudnienia dostęp do opieki zdrowotnej jest nadal zapewniany za pośrednictwem krajowego systemu opieki zdrowotnej.
W Stanach Zjednoczonych funkcjonuje to inaczej. Ubezpieczenie zdrowotne jest w przeważającej mierze finansowane przez pracodawcę i dobrowolne. Wraz z końcem zatrudnienia zazwyczaj kończy się ubezpieczenie. Ustawa COBRA stanowi rozwiązanie zapobiegające natychmiastowej utracie ubezpieczenia, ale jest tymczasowa i kosztowna.
Ta zasadnicza różnica strukturalna oznacza, że międzynarodowe firmy muszą dostosować swoją koncepcję świadczeń pracowniczych i obowiązków po ustaniu zatrudnienia, aby działać na rynku amerykańskim.
Integracja z usługami pracodawcy rejestrującego
Wiele międzynarodowych firm początkowo wchodzi na rynek amerykański za pośrednictwem usług EOR (Employer of Record), zamiast zakładać własne podmioty. Dostawcy EOR stają się prawnymi pracodawcami, zajmując się obsługą płac, administracją świadczeń i przestrzeganiem przepisów, w tym COBRA.
„W przypadku współpracy z firmą EOR, taką jak Foothold America, zajmujemy się całą administracją COBRA w ramach naszych usług” – wyjaśnia Joanne Farquharson. „Dostarczamy wymagane powiadomienia, śledzimy zdarzenia kwalifikacyjne, zarządzamy procesem wyborczym i koordynujemy działania z ubezpieczycielem. To zdejmuje z międzynarodowych firm ciężar przestrzegania przepisów, które mogą nie znać wymogów COBRA”.
Jednak w miarę rozwoju firm i przechodzenia z EOR do tworzenia własnych podmiotów w USA , muszą one same przyjąć na siebie zobowiązania wynikające z ustawy COBRA. To przejście wymaga wdrożenia procesów administracyjnych COBRA, przeszkolenia personelu HR i potencjalnego zaangażowania zewnętrznego administratora.
Złożoność zgodności z przepisami wielostanowymi
Firmy międzynarodowe działające w wielu stanach USA stoją przed wyzwaniem przestrzegania zróżnicowanych przepisów stanowych dotyczących kontynuacji działalności, oprócz federalnej ustawy COBRA. Firma może być zobowiązana do:
- Zastosuj federalną ustawę COBRA w stanach, w których pracuje 20 lub więcej pracowników
- Zastosuj kalifornijską ustawę Cal-COBRA dla lokalizacji zatrudniających od 2 do 19 pracowników
- Zastosuj mini-COBRA w Nowym Jorku dla małych lokalizacji w tym stanie
- Zastosuj różne przepisy stanowe w Teksasie, Massachusetts lub na Florydzie
Aby śledzić, które przepisy mają zastosowanie do każdego pracownika w zależności od miejsca jego pracy i liczby pracowników firmy w danym stanie, potrzebne są zaawansowane systemy kadrowe i doświadczeni administratorzy.
„Zgodność z przepisami w wielu stanach to jeden z powodów, dla których zalecamy międzynarodowym firmom współpracę z doświadczonymi dostawcami usług HR w USA” – zauważa Laurie Spicer. „Różnice w poszczególnych stanach powodują znaczną złożoność. Współpraca z partnerami, którzy rozumieją te niuanse we wszystkich 50 stanach, gwarantuje zgodność z przepisami niezależnie od miejsca pracy pracowników”.
Najlepsze praktyki dotyczące zgodności z ustawą COBRA
Przedsiębiorstwa międzynarodowe mogą chronić się przed odpowiedzialnością wynikającą z ustawy COBRA, wdrażając rygorystyczne praktyki zgodności:
Ustal jasne procedury
Opracuj pisemne procedury identyfikacji zdarzeń kwalifikujących, dostarczania wymaganych powiadomień, śledzenia okresów wyborczych, zarządzania płatnościami składek i wygaszania ubezpieczenia. Udokumentuj te procedury i przeszkol wszystkich pracowników działu HR odpowiedzialnych za świadczenia pracownicze.
Mądrze korzystaj z technologii
Wdrażaj systemy HR, które będą mogły śledzić osoby kwalifikujące się do programu COBRA, wysyłać automatyczne przypomnienia o terminach powiadomień i generować wymagane powiadomienia. Wiele nowoczesnych platform HRIS zawiera moduły administracyjne programu COBRA, które automatyzują zadania związane z zapewnieniem zgodności.
Rozważ administrację zewnętrzną
Oceń, czy zlecenie administracji COBRA wyspecjalizowanemu podmiotowi TPA ma sens dla Twojej organizacji. W przypadku firm nieznających wymogów zgodności obowiązujących w USA, podmioty TPA oferują specjalistyczną wiedzę, zmniejszają odpowiedzialność i uwalniają zasoby wewnętrzne do realizacji podstawowych działań biznesowych.
Prowadź dokładne zapisy
Prowadź szczegółową dokumentację wszystkich działań związanych z ustawą COBRA, w tym dat wysłania zawiadomień, otrzymania formularzy wyborczych, wpłat składek i wypowiedzeń umów. Dokumentacja ta staje się niezbędna w przypadku sporów lub kontroli rządowych.
Trenuj swój zespół
Upewnij się, że dział HR, menedżerowie i wszystkie osoby zaangażowane w zwolnienia rozumieją wymogi ustawy COBRA. Menedżerowie muszą wiedzieć, że muszą natychmiast powiadomić dział HR o zwolnieniu pracowników, aby odpowiednie powiadomienia COBRA mogły zostać wysłane w wymaganym terminie.
Przegląd coroczny
Co roku dokonuj przeglądu procedur COBRA, formularzy powiadomień i procesów administracyjnych, aby upewnić się, że są one zgodne z aktualnym prawem. Przepisy COBRA ulegają okresowym zmianom, a korzystanie z przestarzałych formularzy lub procedur może skutkować naruszeniami technicznymi.
Współpraca z ubezpieczycielami
Utrzymuj jasne kanały komunikacji z ubezpieczycielem grupowego ubezpieczenia zdrowotnego w zakresie zarządzania ustawą COBRA. Upewnij się, że ubezpieczyciel rozumie swoją rolę w zapewnianiu ciągłości ochrony ubezpieczeniowej beneficjentom ustawy COBRA i otrzymuje aktualne informacje o wyborach i płatnościach składek.
Typowe błędy COBRA i jak ich unikać
Wspierając przez lata międzynarodowe firmy rozszerzające swoją działalność na rynek amerykański, zaobserwowaliśmy częste błędy w ustawie COBRA, które powodują niepotrzebne ryzyko i odpowiedzialność.
Błąd 1: Opóźnione powiadomienie
Zbyt długie oczekiwanie na wysłanie zawiadomień o wyborze COBRA jest najczęstszym naruszeniem. Pracodawcy muszą powiadomić administratora planu w ciągu 30 dni od wystąpienia zdarzeń kwalifikujących, takich jak wypowiedzenie umowy, a administrator planu musi wysłać zawiadomienia o wyborze w ciągu 14 dni.
Jak tego uniknąć: Wdrożyć zautomatyzowane systemy, które natychmiast uruchamiają powiadomienia COBRA po przetworzeniu zwolnień w systemie HR. Uczyń powiadomienie COBRA obowiązkowym krokiem na liście kontrolnej zwolnień.
Błąd 2: Niekompletna treść powiadomienia
Wysyłanie powiadomień COBRA, które nie zawierają wszystkich wymaganych informacji — takich jak wysokość składek, terminy płatności, konsekwencje braku wyboru lub sposób wyboru zakresu ubezpieczenia — powoduje naruszenia natury technicznej, które mogą spowodować całkowite unieważnienie powiadomienia.
Jak uniknąć: Skorzystaj z wzorcowych zawiadomień COBRA Departamentu Pracy lub zleć prawnikowi sprawdzenie Twoich niestandardowych zawiadomień, aby mieć pewność, że zawierają wszystkie wymagane elementy.
Błąd 3: Niezrozumienie wydarzeń kwalifikacyjnych
Nie wszystkie zwolnienia z pracy powodują powstanie praw wynikających z ustawy COBRA. Wyłączenie dotyczy zwolnienia z powodu rażącego naruszenia przepisów. Ponadto, niektóre firmy błędnie uważają, że ustawa COBRA ma zastosowanie wyłącznie do zwolnień z przyczyn niezamierzonych, podczas gdy w rzeczywistości dotyczy ona również rezygnacji, przejść na emeryturę i dobrowolnych odejść.
Jak uniknąć: Przeszkolić pracowników HR i menedżerów w zakresie tego, co stanowi zdarzenie kwalifikujące. W razie wątpliwości należy traktować separację jako zdarzenie kwalifikujące – zaoferowanie COBRA, gdy nie jest wymagane, nie pociąga za sobą żadnych zobowiązań, natomiast zaniechanie jej, gdy jest wymagana, naraża na znaczne ryzyko.
Błąd 4: Nieprzestrzeganie zobowiązań wynikających z prawa stanowego
Firmy zatrudniające poniżej 20 pracowników na poziomie federalnym w ramach ustawy COBRA czasami uważają, że nie mają żadnych obowiązków związanych z kontynuacją ubezpieczenia, ignorując obowiązujące przepisy stanowe.
Jak tego uniknąć: Prowadź macierz zgodności, która pokazuje, jakie przepisy federalne i stanowe obowiązują w każdej lokalizacji, w której zatrudniasz pracowników. Przeglądaj tę macierz kwartalnie, gdy liczba pracowników ulegnie zmianie.
Błąd 5: Słabe śledzenie płatności składek
Brak prawidłowego monitorowania wpłat składek, okresów karencji i dat rozwiązania umowy w przypadku braku płatności prowadzi do sytuacji, w których ochrona ubezpieczeniowa trwa nadal bez konieczności dokonywania płatności lub kończy się w czasie, gdy powinna być kontynuowana.
Jak tego uniknąć: Korzystaj z dedykowanego oprogramowania do zarządzania COBRA lub TPA z rozbudowanymi funkcjami śledzenia płatności. Nigdy nie polegaj na nieformalnych metodach śledzenia płatności składek COBRA.
Błąd 6: Niewystarczająca dokumentacja
Brak udokumentowania daty wysłania zawiadomień, dokonania wyborów, opłacenia składek i zakończenia ochrony ubezpieczeniowej uniemożliwia obronę przed roszczeniami o nieprzestrzeganie przepisów.
Jak tego uniknąć: Prowadź osobną dokumentację COBRA dla każdego kwalifikującego się beneficjenta, zawierającą kopie wszystkich wysłanych zawiadomień, otrzymanych wyborów, rejestrów płatności i korespondencji. W przypadku ważnych zawiadomień wysyłaj je listem poleconym, aby potwierdzić doręczenie.
Powiązania ustawy COBRA z innymi przepisami prawa pracy w USA
Ustawa COBRA nie istnieje w oderwaniu od innych przepisów. Jest ona powiązana z kilkoma innymi amerykańskimi przepisami prawa pracy, które muszą znać firmy międzynarodowe.
Ustawa o niedrogiej opiece zdrowotnej (ACA)
Ustawa o przystępnej opiece zdrowotnej (Affordable Care Act) stworzyła rynek ubezpieczeń zdrowotnych (Health Insurance Marketplace) i wprowadziła nowe wymogi ubezpieczeniowe. Kluczowe przepisy ACA, które wpływają na ustawę COBRA, obejmują:
Ubezpieczenie osób na utrzymaniu do 26. roku życia: Ustawa ACA wymaga, aby grupowe plany zdrowotne pozwalały młodym dorosłym pozostać pod ubezpieczeniem rodziców do 26. roku życia. Zapobiega to sytuacjom, w których dzieci na utrzymaniu tracą ubezpieczenie i muszą korzystać ze świadczenia COBRA.
Ochrona przed chorobami przewlekłymi: Ustawa ACA zabrania wyłączeń z tytułu chorób przewlekłych w grupowych planach zdrowotnych. Dzięki temu alternatywne opcje ubezpieczenia stają się bardziej dostępne dla osób, które w przeciwnym razie mogłyby potrzebować ubezpieczenia COBRA, aby utrzymać ubezpieczenie z tytułu chorób przewlekłych.
Specjalne prawa do zapisu: Utrata ubezpieczenia sponsorowanego przez pracodawcę powoduje powstanie specjalnego okresu zapisu do ubezpieczenia w ramach Marketplace, stanowiąc alternatywę dla ustawy COBRA dla wielu osób.
Wymagania dotyczące prywatności HIPAA
Ustawa o przenoszalności i odpowiedzialności w zakresie ubezpieczeń zdrowotnych (HIPAA) ustanawia rygorystyczne zabezpieczenia prywatności danych medycznych osób fizycznych. Administratorzy COBRA muszą przestrzegać ustawy HIPAA, przetwarzając chronione dane medyczne uprawnionych beneficjentów.
Obejmuje to zabezpieczenie dokumentacji medycznej, ograniczenie dostępu do informacji medycznych, zapewnienie wymaganych powiadomień o ochronie prywatności oraz prawidłową utylizację dokumentacji medycznej. Naruszenie przepisów HIPAA dotyczących prywatności może skutkować karami niezależnymi od naruszeń ustawy COBRA.
Ustawa o niepełnosprawnościach Amerykanów (ADA)
Ustawa ADA zabrania dyskryminacji ze względu na niepełnosprawność i wymaga zapewnienia uzasadnionych udogodnień. W przypadku zwolnienia pracownika z niepełnosprawnością, zawiadomienia i materiały dotyczące wyborów w ramach ustawy COBRA muszą być dostarczone w formatach dostępnych dla osób niepełnosprawnych, na ich żądanie. Może to obejmować duży druk, formaty elektroniczne kompatybilne z czytnikami ekranu lub inne udogodnienia.
Ustawa o urlopach rodzinnych i medycznych (FMLA)
Ustawa o urlopach rodzinnych i medycznych (FMLA ) zapewnia uprawnionym pracownikom do 12 tygodni bezpłatnego urlopu z określonych powodów rodzinnych i medycznych. Podczas urlopu FMLA pracodawcy muszą utrzymywać grupowe ubezpieczenie zdrowotne na takich samych warunkach, jak gdyby pracownik kontynuował pracę.
Jeśli pracownik nie wróci z urlopu FMLA, takie rozwiązanie stosunku pracy staje się zdarzeniem kwalifikującym do COBRA. Okres ochrony COBRA nie obejmuje jednak czasu, w którym pracownik przebywał na urlopie FMLA z zachowaniem ubezpieczenia zdrowotnego.
Kompensacja pracowników
Gdy pracownicy doznają urazu w pracy i pobierają świadczenia z tytułu odszkodowania pracowniczego , ich status zatrudnienia i uprawnienia do ubezpieczenia zdrowotnego mogą się skomplikować. W przypadku rozwiązania stosunku pracy w trakcie pobierania odszkodowania pracowniczego, prawa wynikające z ustawy COBRA obowiązują tak samo, jak w przypadku każdego innego rozwiązania stosunku pracy.
Planowanie COBRA podczas ekspansji USA
Przedsiębiorstwa międzynarodowe powinny od samego początku uwzględniać zgodność z ustawą COBRA w ogólnym planowaniu ekspansji na rynek amerykański.
Podczas początkowego wejścia na rynek
Gdy po raz pierwszy wejdziesz na rynek amerykański, zastanów się, jak poradzisz sobie ze świadczeniami pracowniczymi i obowiązkami wynikającymi z ustawy COBRA:
- Jeśli używasz Pracodawca usługi Record, potwierdź, że administracja COBRA jest uwzględniona
- Jeśli zakładasz własną jednostkę, określ, czy będziesz obsługiwać COBRA wewnętrznie, czy zlecisz to zewnętrznemu podmiotowi TPA
- Zaplanuj koszty administracyjne COBRA w swoich prognozach wydatków na świadczenia
- Upewnij się, że Twoje systemy HR mogą śledzić zdarzenia kwalifikujące i zarządzać powiadomieniami
Podczas skalowania operacji
W miarę rozwoju Twojej działalności w USA, Twoje obowiązki wynikające z ustawy COBRA stają się coraz bardziej złożone:
- Monitoruj, kiedy zbliżasz się do progu 20 pracowników, który uruchamia federalną ustawę COBRA
- Zapoznaj się z przepisami stanowymi dotyczącymi kontynuacji działalności w miarę ekspansji na nowe stany
- Oceń, czy Twoje podejście do zarządzania COBRA dostosowuje się do Twojego wzrostu
- Rozważ wdrożenie dedykowanego oprogramowania do administrowania COBRA
Podczas restrukturyzacji lub redukcji zatrudnienia
Wydarzenia restrukturyzacyjne obejmujące wielokrotne zakończenia zatrudnienia stwarzają znaczne obciążenia administracyjne w ramach ustawy COBRA:
- Zaplanuj, w jaki sposób będziesz zarządzać potencjalnie dziesiątkami lub setkami kwalifikujących się beneficjentów jednocześnie
- Upewnij się, że dysponujesz wystarczającymi zasobami kadrowymi, aby poradzić sobie z obciążeniem pracą związaną z powiadomieniami i administracją
- Rozważ skorzystanie z tymczasowego wsparcia administracyjnego COBRA w przypadku wydarzeń na dużą skalę
- Jasno komunikuj się z pracownikami, których dotyczy ustawa COBRA, na temat ich praw
„Wydarzenia biznesowe, takie jak restrukturyzacja czy redukcja zatrudnienia, mogą stwarzać wyzwania administracyjne związane z COBRA, które przytłaczają nieprzygotowane firmy” – zauważa Laurie Spicer. „Widzieliśmy firmy, które zwolniły 50 pracowników, a które nagle stanęły przed koniecznością administrowania COBRA dla 150 kwalifikujących się beneficjentów – pracowników, ich małżonków i dzieci. Skalowalne procesy administracyjne są niezbędne”.
Przyszłość ustawy COBRA i kontynuacja opieki zdrowotnej
Chociaż ustawa COBRA zapewnia istotną ochronę od ponad 35 lat, jej skuteczność i znaczenie we współczesnym systemie opieki zdrowotnej są przedmiotem ciągłych debat.
Wyzwania związane z obecną strukturą COBRA
Krytycy wskazują na szereg wyzwań związanych z obecną strukturą ustawy COBRA:
Przystępność cenowa: Wymaganie, aby beneficjenci pokrywali 102% pełnych kosztów składki, sprawia, że ustawa COBRA jest dla wielu osób zbyt droga, szczególnie dla tych, którzy stracili pracę i nie mają stałego dochodu.
Ograniczony czas trwania: Standardowy okres ochrony wynoszący 18 miesięcy (36 miesięcy w przypadku niektórych zdarzeń kwalifikujących) zapewnia jedynie tymczasową ochronę. Osoby z chorobami przewlekłymi lub potrzebujące długoterminowej opieki medycznej mogą wyczerpać zakres ochrony COBRA przed wykupieniem alternatywnego ubezpieczenia.
Złożoność administracyjna: Surowe wymogi dotyczące powiadamiania i skomplikowane przepisy administracyjne stwarzają wyzwania związane z przestrzeganiem przepisów, zwłaszcza dla mniejszych pracodawców.
Luki w świadomości: Wielu pracowników nie do końca rozumie swoje prawa wynikające z ustawy COBRA lub dostępność tańszych alternatyw w ramach Marketplace.
Potencjalne kierunki reform
Omówiono różne propozycje reform, jednak żadna nie została wprowadzona:
Dotowane ubezpieczenie COBRA: Niektóre propozycje przewidują dotacje rządowe, aby uczynić COBRA bardziej przystępnym cenowo. Amerykańska ustawa o odbudowie i reinwestycjach z 2009 roku tymczasowo dofinansowała 65% składek na ubezpieczenie COBRA podczas Wielkiej Recesji.
Wydłużone okresy ochrony: Propozycje wydłużenia okresu ochrony poza 18 miesięcy w określonych okolicznościach, w szczególności w przypadku starszych pracowników zbliżających się do okresu kwalifikowalności do Medicare.
Lepsza integracja z Marketplace: Lepsza koordynacja między ustawą COBRA a zasięgiem Marketplace, aby pomóc osobom fizycznym zrozumieć wszystkie dostępne opcje i podejmować świadome decyzje.
Dla międzynarodowych przedsiębiorstw pozostawanie na bieżąco z potencjalnymi reformami ustawy COBRA i ich wpływem na administrowanie świadczeniami jest istotne w kontekście długoterminowego planowania zgodności.
Najważniejsze wnioski dla międzynarodowych pracodawców
Ustawa COBRA stanowi kluczowy element amerykańskiego systemu świadczeń pracowniczych, który międzynarodowe firmy muszą opanować. Oto najważniejsze punkty, o których należy pamiętać:
COBRA jest obowiązkowa, a nie opcjonalna. Jeśli zatrudniasz 20 lub więcej pracowników i oferujesz grupowe ubezpieczenie zdrowotne, musisz przestrzegać przepisów COBRA. Przepisy stanowe mogą nakładać podobne wymogi na mniejszych pracodawców.
Termin powiadomienia jest kluczowy. Terminy 30-dniowe i 14-dniowe są ścisłe. Spóźnione powiadomienia mogą skutkować wysokimi karami i przedłużoną odpowiedzialnością.
Każde zdarzenie kwalifikujące aktywuje inne prawa. Rozwiązanie umowy zapewnia 18 miesięcy ochrony, a takie zdarzenia jak rozwód – 36 miesięcy. Zrozumienie, jakie zasady obowiązują w każdej sytuacji, jest kluczowe.
Administracja jest w toku. Obowiązki COBRA trwają miesiącami, a nawet latami po zakończeniu zatrudnienia, wymagając systemów śledzenia beneficjentów, wysyłania faktur, monitorowania płatności i zarządzania ubezpieczeniem.
Kary są surowe. Połączenie podatków akcyzowych, kar Departamentu Pracy (DOL) i potencjalnych pozwów sądowych stwarza znaczne ryzyko finansowe w przypadku nieprzestrzegania przepisów.
Istnieją alternatywy. Kwalifikujący się beneficjenci powinni zawsze porównać COBRA z ubezpieczeniem w ramach Marketplace, Medicaid i ubezpieczeniem małżonka przed wyborem COBRA.
Wsparcie ekspertów jest ważne. Biorąc pod uwagę złożoność ustawy COBRA i surowe kary, współpraca z doświadczonymi administratorami – zarówno wewnętrznymi specjalistami, jak i zewnętrznymi administratorami TPA – chroni firmę przed kosztownymi błędami.
Twoja ścieżka do zgodności z ustawą COBRA
Dla międzynarodowych firm rozszerzających działalność na Stany Zjednoczone, przestrzeganie przepisów COBRA nie musi być przytłaczające. Dzięki odpowiedniemu planowaniu, jasnym procedurom i wsparciu ekspertów możesz wywiązać się ze swoich obowiązków, chroniąc jednocześnie swoją firmę przed odpowiedzialnością.
W Foothold America pomogliśmy setkom międzynarodowych firm spełnić wymogi ustawy COBRA w ramach ich ekspansji na rynek amerykański. Niezależnie od tego, czy zatrudniasz pierwszego pracownika w USA, czy chcesz zatrudnić setki pracowników, zapewniamy wiedzę specjalistyczną i wsparcie niezbędne do pewnego przestrzegania przepisów ustawy COBRA.
Chcesz dowiedzieć się więcej o tym, jak Foothold America może wesprzeć Twoją ekspansję w USA? Skontaktuj się z naszym zespołem specjalistów już dziś, aby omówić swoją konkretną sytuację i dowiedzieć się, jak nasze kompleksowe usługi mogą uprościć Twoją działalność w Ameryce.